Thị trường quảng cáo trực tuyến tại Việt Nam vừa ghi nhận điều chỉnh quan trọng từ Meta liên quan đến cơ chế tính và nộp thuế giá trị gia tăng (VAT). Cùng với các hướng dẫn từ cơ quan thuế, doanh nghiệp tự chạy quảng cáo hiện nay phải đối mặt trực tiếp với nghĩa vụ kê khai, nộp thuế nhà thầu thay cho nền tảng nước ngoài.
Meta thay đổi quy trình xác minh mã số thuế từ tháng 10/2026
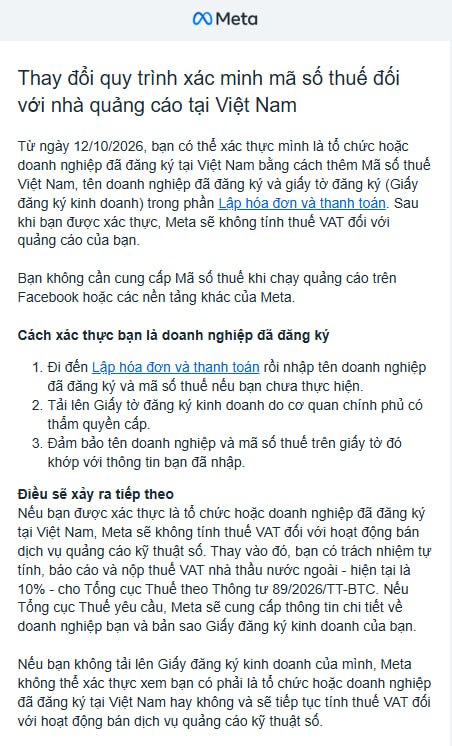
Theo thông báo chính thức từ Meta, từ ngày 12/10/2026, nền tảng này áp dụng quy trình xác minh tư cách pháp nhân đối với các tổ chức và doanh nghiệp đã đăng ký tại Việt Nam.
Cụ thể, doanh nghiệp cần cập nhật Tên doanh nghiệp, Mã số thuế (MST) và tải lên bản sao Giấy chứng nhận đăng ký kinh doanh hợp lệ trong phần "Lập hóa đơn và thanh toán". Khi thông tin được xác thực thành công:
-
Meta sẽ không tính trực tiếp thuế VAT trên hóa đơn bán dịch vụ quảng cáo kỹ thuật số.
-
Trách nhiệm tính, báo cáo và nộp thuế sẽ chuyển hoàn toàn sang phía doanh nghiệp Việt Nam.
-
Meta có nghĩa vụ cung cấp thông tin chi tiết và bản sao Giấy đăng ký kinh doanh của doanh nghiệp cho Tổng cục Thuế khi có yêu cầu.
Trách nhiệm nộp thuế nhà thầu của doanh nghiệp theo quy định hiện hành
Theo các hướng dẫn giải đáp chính sách từ Cổng thông tin Bộ Tài chính về nghĩa vụ thuế đối với dịch vụ mua từ nhà thầu nước ngoài: Khi tổ chức, doanh nghiệp tại Việt Nam mua dịch vụ trực tiếp từ nhà thầu nước ngoài chưa thực hiện đăng ký, kê khai nộp thuế thay thì phía doanh nghiệp Việt Nam có trách nhiệm khấu trừ, kê khai và nộp thay thuế nhà thầu (FCT).
Các sắc thuế nhà thầu doanh nghiệp phải thực hiện bao gồm:
-
Thuế Giá trị gia tăng (FCT-VAT): 10%.
-
Thuế Thu nhập doanh nghiệp (FCT-CIT): 5%.
Việc tự vận hành tài khoản quảng cáo doanh nghiệp đồng nghĩa với việc doanh nghiệp phải bổ sung quy trình theo dõi hóa đơn quốc tế, tự tính toán định mức, lập tờ khai thuế nhà thầu và nộp tiền vào ngân sách nhà nước đúng kỳ quy định.
Rủi ro pháp lý và chi phí vận hành gia tăng
Quy trình tự kê khai và nộp thay thuế nhà thầu đặt ra không ít khó khăn cho các doanh nghiệp:
-
Thủ tục hành chính phức tạp: Cần cán bộ kế toán am hiểu sâu về thuế nhà thầu và các quy định quản lý thuế thương mại điện tử xuyên biên giới.
-
Nguy cơ sai sót và xử phạt: Việc kê khai sai định mức, nhầm lẫn mã tiểu mục nộp ngân sách hoặc chậm trễ nộp hồ sơ, nộp tiền thuế có thể dẫn đến tiền phạt vi phạm hành chính và tiền chậm nộp theo quy định của Luật Quản lý thuế.
-
Tốn kém thời gian, nguồn lực: Làm gián đoạn sự tập trung vào hoạt động kinh doanh và phát triển doanh số cốt lõi.
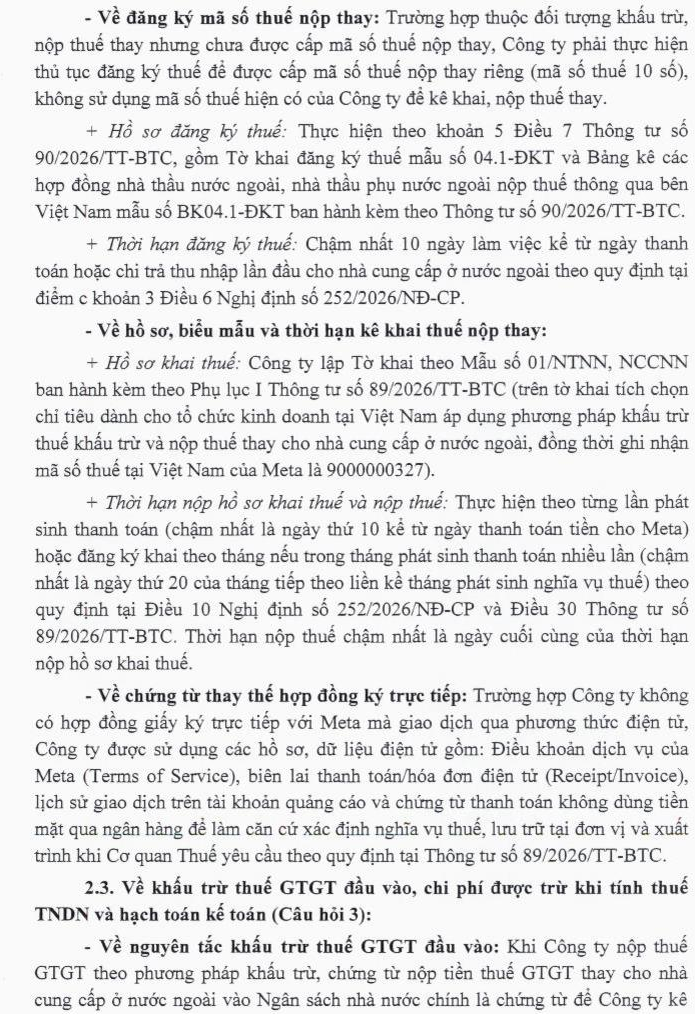
Nguồn: Công văn 13194/TCS2-QLDN2 hướng dẫn khai thuế nhà thầu Meta
Giải pháp tối ưu: Ủy quyền chạy quảng cáo trọn gói qua OHI
Để loại bỏ hoàn toàn các rào cản về thủ tục và rủi ro pháp lý trên, việc hợp tác với các đơn vị đại lý tiếp thị chuyên nghiệp là phương án an toàn và hiệu quả nhất.
Khi lựa chọn dịch vụ quảng cáo trọn gói tại OHI, doanh nghiệp được đảm bảo:
-
Không phải lo thủ tục thuế nhà thầu: Doanh nghiệp hoàn toàn không phải tự làm hồ sơ kê khai, không phải trực tiếp đi nộp thuế thay cho nền tảng nước ngoài.
-
Minh bạch tài chính 100%: OHI chịu trách nhiệm thực hiện toàn bộ nghiệp vụ, cung cấp hóa đơn giá trị gia tăng hợp pháp, đầy đủ để doanh nghiệp ghi nhận toàn bộ chi phí quảng cáo vào chi phí hợp lý khi quyết toán thuế.
-
Tối ưu hiệu quả chiến dịch: Đội ngũ chuyên môn tại OHI đảm bảo tối ưu hóa từng đồng ngân sách quảng cáo, giúp chiến dịch vận hành trơn tru mà không bị gián đoạn bởi các thay đổi kỹ thuật hay quy định nền tảng.
Thay vì phân tán nguồn lực vào các thủ tục giấy tờ phức tạp, doanh nghiệp có thể an tâm tập trung vào bán hàng và chăm sóc khách hàng bằng giải pháp quảng cáo trọn gói, chuẩn mực pháp lý cùng OHI. Liên hệ ngay OHI để được tư vấn và hỗ trợ nhanh nhất về Dịch vụ Chạy quảng cáo đa nền tảng!