Tham khảo nội dung trả lời của Thuế cơ sở 2 TP.HCM về thuế quảng cáo Meta, kèm ảnh văn bản và đường dẫn nguồn trên Cổng thông tin Bộ Tài chính.
OHI chia sẻ nội dung trả lời của Thuế cơ sở 2 Thành phố Hồ Chí Minh về nghĩa vụ thuế đối với dịch vụ quảng cáo Meta, được đăng trên Cổng thông tin điện tử Bộ Tài chính. Bài viết tóm lược một số nội dung để bạn đọc tham khảo và thuận tiện tra cứu văn bản gốc.
Xem đầy đủ câu hỏi và văn bản trả lời trên Cổng thông tin Bộ Tài chính.
1. Bối cảnh của văn bản trả lời
Văn bản trả lời trường hợp Công ty TNHH Thế Phạm Luxury sử dụng dịch vụ quảng cáo của Meta Platforms Ireland Limited. Theo nội dung câu hỏi, doanh nghiệp không có hợp đồng giấy ký riêng với Meta và nhận biên lai không thể hiện khoản VAT 10%.
Thuế cơ sở 2 Thành phố Hồ Chí Minh trả lời trên nguyên tắc, dựa trên tình huống doanh nghiệp trình bày tại câu hỏi mã số 151026-56. Nội dung đề cập nghĩa vụ kê khai, nộp thuế thay; hồ sơ điện tử; khấu trừ thuế GTGT và chi phí được trừ khi tính thuế TNDN.
2. Một số nội dung được đề cập trong văn bản
Nghĩa vụ thuế và phương pháp tính thuế GTGT
Trong trường hợp được trả lời, cơ quan thuế phân biệt tổ chức áp dụng phương pháp khấu trừ và tổ chức áp dụng phương pháp trực tiếp. Với trường hợp áp dụng phương pháp khấu trừ, văn bản đề cập trách nhiệm khấu trừ, kê khai và nộp thay thuế GTGT, thuế TNDN khi Meta không tính, không thu khoản thuế GTGT nêu trong tình huống, tại thời điểm thanh toán.
Với trường hợp áp dụng phương pháp trực tiếp được nêu, văn bản xác định nghĩa vụ kê khai, nộp thuế thuộc Meta. Phần trả lời cũng giải thích vai trò mã số thuế Việt Nam của Meta là 9000000327 đối với doanh thu chưa được bên Việt Nam khấu trừ, nộp thay.
Mã số thuế nộp thay, hồ sơ và thời hạn
Văn bản có nội dung về mã số thuế nộp thay riêng 10 số; tờ khai đăng ký mẫu 04.1-ĐKT, bảng kê BK04.1-ĐKT theo Thông tư 90/2026/TT-BTC và tờ khai mẫu 01/NTNN, NCCNN theo Thông tư 89/2026/TT-BTC.
Các mốc thời hạn được đề cập gồm 10 ngày làm việc đối với đăng ký thuế từ lần thanh toán hoặc chi trả thu nhập đầu tiên; ngày thứ 10 đối với kê khai từng lần thanh toán; ngày 20 tháng tiếp theo đối với trường hợp đăng ký khai theo tháng và thời hạn nộp tiền thuế tương ứng. Điều kiện, căn cứ và cách diễn đạt đầy đủ nằm trong ảnh văn bản bên dưới.
Chứng từ điện tử, khấu trừ và hạch toán
Phần trả lời đề cập điều khoản dịch vụ, thông tin tài khoản quảng cáo, biên lai hoặc hóa đơn điện tử, lịch sử giao dịch và chứng từ thanh toán không dùng tiền mặt trong trường hợp không có hợp đồng giấy riêng.
Văn bản đồng thời phân biệt điều kiện khấu trừ GTGT đầu vào với điều kiện chi phí được trừ khi tính thuế TNDN; nêu các trường hợp khoản thuế GTGT nộp thay không được khấu trừ và nguyên tắc hạch toán theo chế độ kế toán doanh nghiệp đang áp dụng.
3. Phạm vi thông tin tham khảo
Phần tóm lược trên không thay thế văn bản gốc và không phải hướng dẫn kê khai hay tư vấn thuế của OHI. Đây là văn bản trả lời một tình huống cụ thể; việc áp dụng vào doanh nghiệp khác phụ thuộc hồ sơ, giao dịch thực tế và các quy định liên quan.
Khoản VAT 10% xuất hiện trong tình huống không được trình bày ở đây như một tỷ lệ nộp thay chung cho mọi doanh nghiệp. Bạn đọc có thể xem toàn bộ ảnh và đường dẫn nguồn để trao đổi với bộ phận kế toán hoặc cơ quan thuế quản lý về trường hợp của mình.
4. Xem văn bản gốc để đối chiếu
Mở nội dung hỏi đáp trên Cổng thông tin điện tử Bộ Tài chính. Các ảnh sau được đăng lại theo đúng thứ tự nguồn, kèm chú thích để thuận tiện tham khảo.
5. Ảnh văn bản trả lời trên Cổng thông tin Bộ Tài chính
Dưới đây là 5 ảnh phần trả lời, giữ nguyên nội dung và thứ tự theo nguồn chính thức. Nhấn vào ảnh để xem bản lớn.
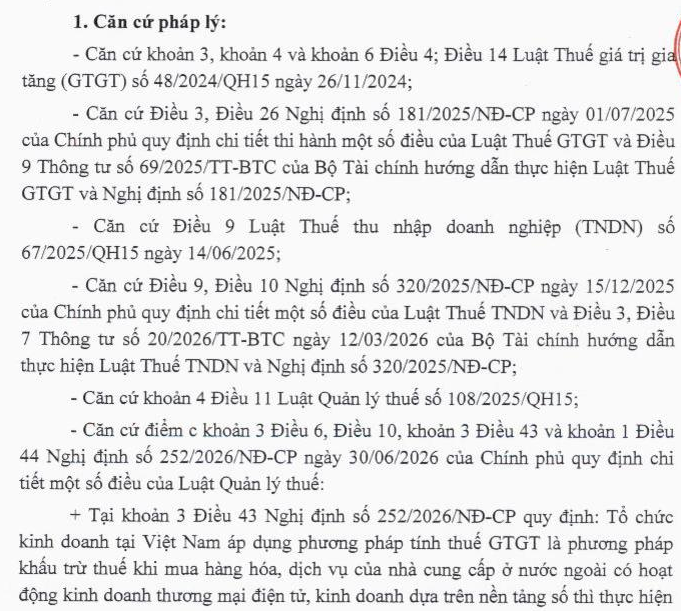
Ảnh 1/5. Căn cứ pháp lý được viện dẫn trong văn bản. Nguồn: Cổng thông tin điện tử Bộ Tài chính.
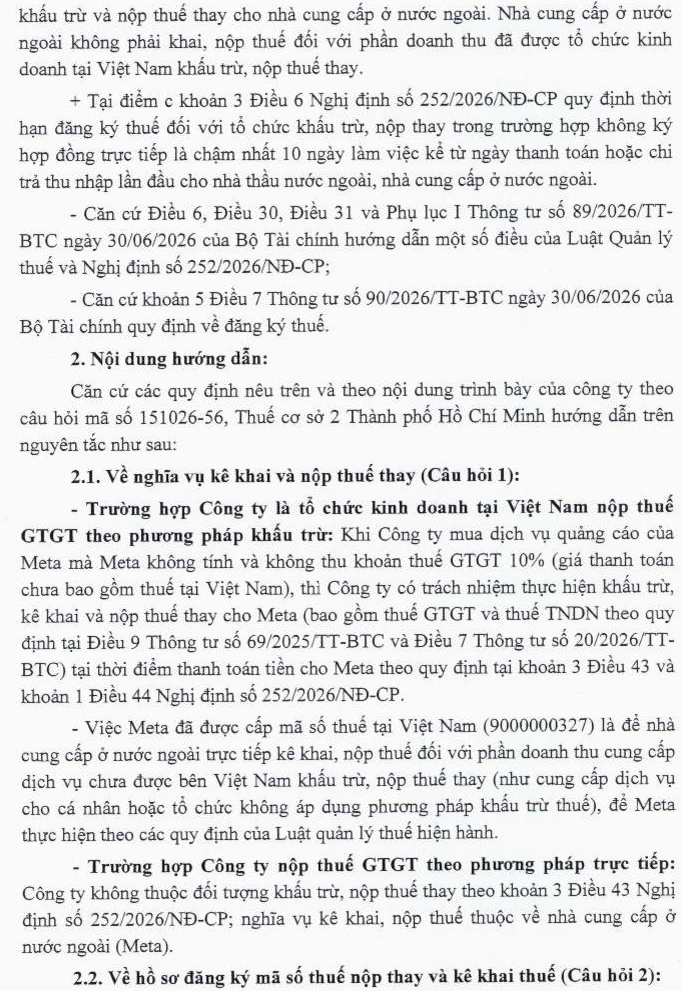
Ảnh 2/5. Nghĩa vụ kê khai, nộp thuế thay theo phương pháp tính thuế GTGT. Nguồn: Cổng thông tin điện tử Bộ Tài chính.
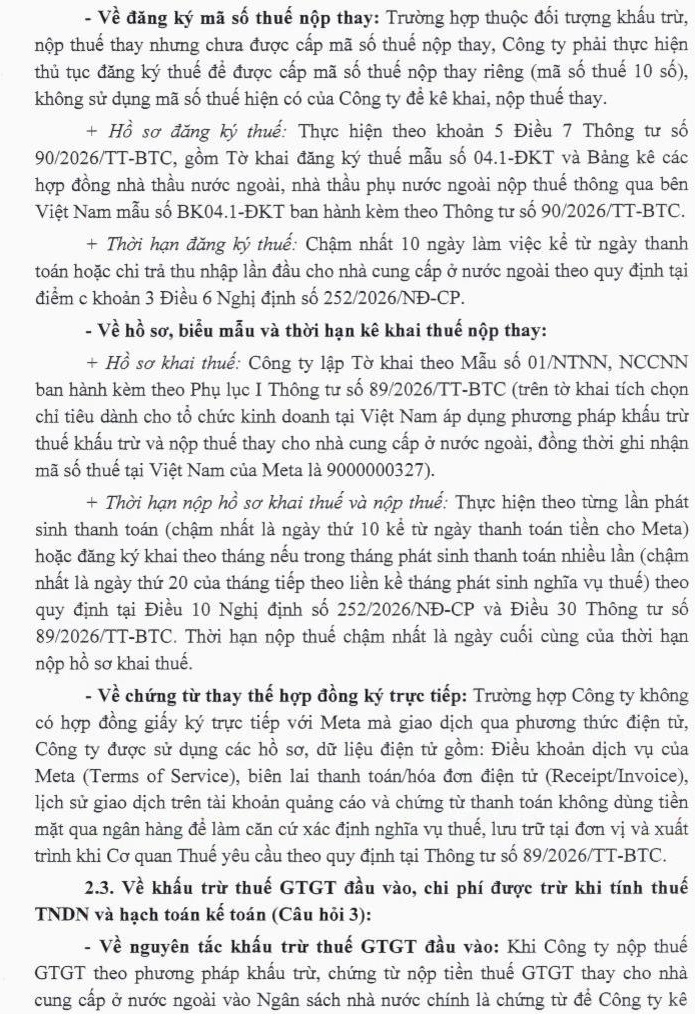
Ảnh 3/5. Mã số thuế nộp thay, hồ sơ kê khai, thời hạn và chứng từ điện tử. Nguồn: Cổng thông tin điện tử Bộ Tài chính.
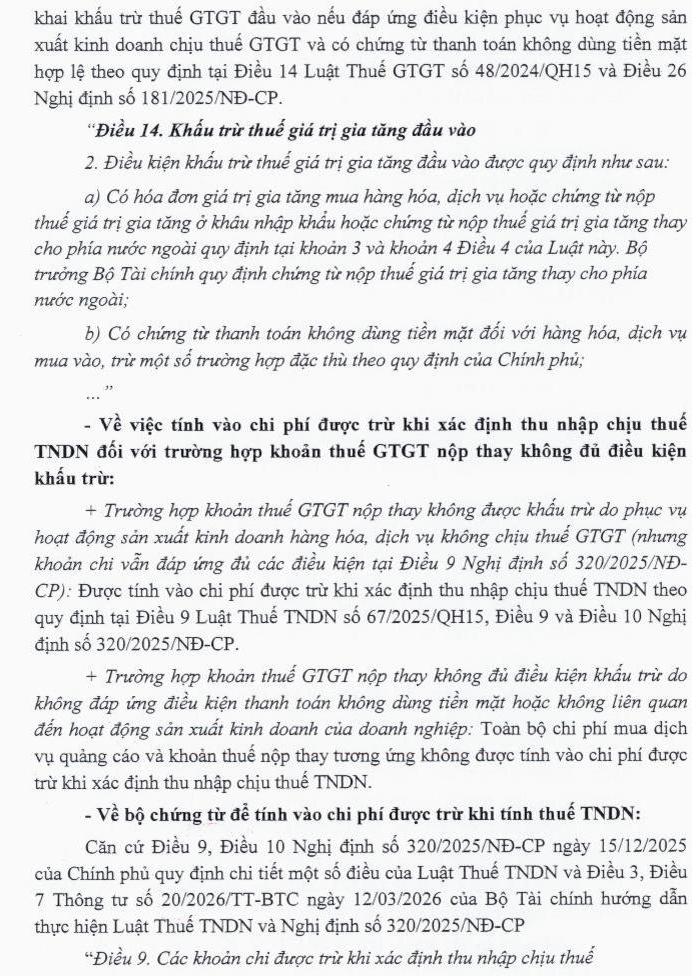
Ảnh 4/5. Khấu trừ GTGT đầu vào và điều kiện chi phí được trừ khi tính thuế TNDN. Nguồn: Cổng thông tin điện tử Bộ Tài chính.
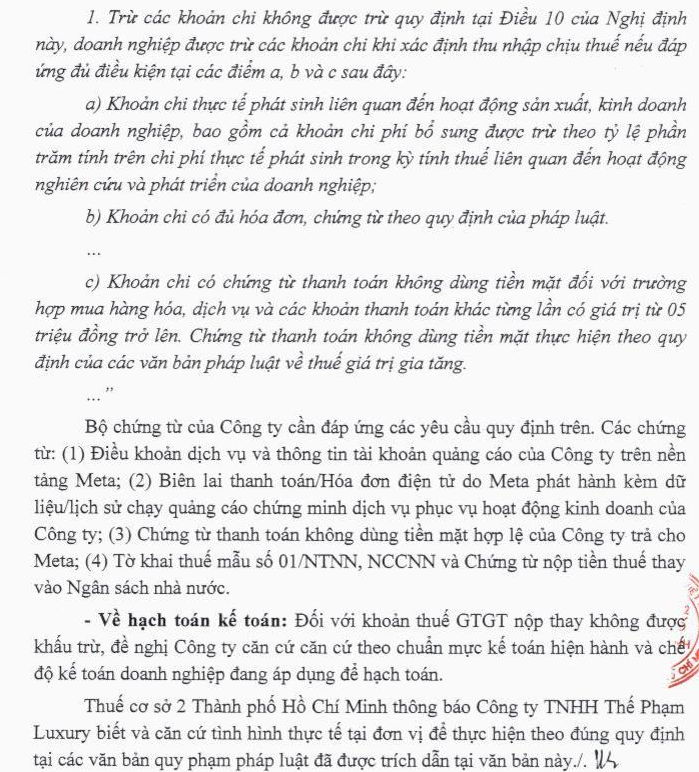
Ảnh 5/5. Bộ chứng từ, nguyên tắc hạch toán và phạm vi áp dụng hướng dẫn. Nguồn: Cổng thông tin điện tử Bộ Tài chính.
Nguồn chính thức
Cổng thông tin điện tử Bộ Tài chính – Hỏi đáp về nghĩa vụ kê khai, nộp thuế đối với dịch vụ quảng cáo Meta. Nội dung trả lời của Thuế cơ sở 2 Thành phố Hồ Chí Minh đối với Công ty TNHH Thế Phạm Luxury.
OHI tổng hợp, đối chiếu ảnh văn bản tại nguồn chính thức và cập nhật ngày 22/10/2026.